حساب دارایی های ثابت مشهود و تا مشهود و ویژگی های آنها
حساب دارایی های ثابت مشهود
دارایی های ثابت مشهود به دارایی هایی که به منظور استفاده در تولید یا عرضه کالاها یا خدمات، اجاره دادن به دیگران و یا برای مقاصد اداری توسط واحد تجاری نگهداری می شود و انتظار می رود که بیش از یک دوره مالی مورد استفاده قرار بگیرد اطلاق می شود.
از جمله دارایی های ثابت مشهود می توان به زمین، ساختمان، ماشین آلات، اثاثیه و منصوبات، ابزار آلات، وسایل نقلیه و دارایی های در دست تکمیل اشاره نمود. از این دارایی های در شرکت ها و با هر نوع فعالیتی بسیار استفاده می شود.
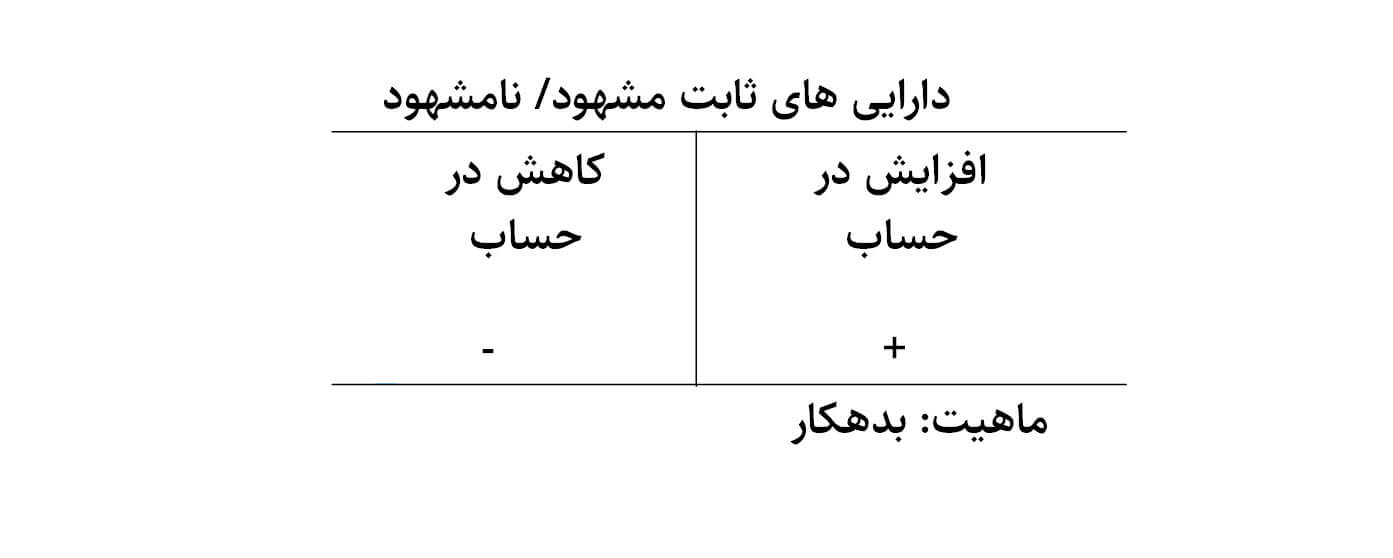
همانند سایر دارایی ها این دارایی ها نیز دارای ماهیت بدهکار هستند و از قواعد مربوط به حساب های با ماهیت بدهکار (افزایش در سمت بدهکار و کاهش در سمت بستانکار) تبعیت می کنند.
حساب دارایی های ثابت نامشهود
دارایی های ثابت نامشهود دارایی های یک شرکت به جز دارایی هایی که به صورت عینی قبل رویت است، شامل دسته ای دیگر نیز هست.
به عبارتی ارزش یک شرکت چیزی بیش از یک جمع انجام شده بر روی دارایی های آن است. بعضی از دارایی ها به صورت غیر پولی و غیر عینی هستند ولی باعث افزایش ارزش یک شرکت می شوند. به این دسته از دارایی ها دارایی نامشهود گفته می شود.
مثلا در شرکت بزرگی مانند مایکروسافت ، اگر بخواهیم ارزش گذاری انجام دهیم، ارزش این شرکت بسیار بیشتر از سر جمع ساده دارایی های آن خواهد بود.
در چنین شرکتی که عمده کار از طریق نیروهای انسانی انجام می گیرد و در تهیه نرم افزارها از قوه تخیل و ابتکار استفاده می شود، آیا مناسب است که ارزش شرکت فقط از طریق این جمع بندی انجام گیرد؟
به عبارتی در این شرکت، کار فکری نیروی انسانی (که به آن سرمایه فکری گفته می شود) نیز باعث افزایش ارزش شرکت خواهد بود. از این دسته از دارایی ها که در یک واحد تجاری دیده نمی شوند ولی باعث افزایش ارزش شرکت به چیزی بشتر از جمع دارایی ها عینی آن می شوند، دارایی های نامشهود گفته می شود.
از جمله دارایی های نامشهود می توان به حق اختراع، سقفلی، حق تالیف و… اشاره نمود. حتی برخی از نرم افزارهای رایانه ای و یا لوح های فشرده نیز در دسته این دارایی ها قرار می گیرند.
باید گفت بعضی از دارایی های نامشهود ممکن است بر روی یا در درون یک عنصر عینی از قبیل لوح های فشرده (در مورد نرم افزارها)، مدارک قانونی (حق اختراع پروانه رسمی) یا فیلم قرار داشته باشند.
در چنین شرایطی طبقه بندی قلم یاد شده به عنوان دارایی ثابت نامشهود مستلزم قضاوت درباره این امر است که کدام عنصر مهم تر است. مثلا نرم افزار رایانه ای مربوط به راه اندازی ماشین آلات، عملا بخشی از ماشین آلات است و بنابراین در سرفصل دارایی های ثابت مشهود طبقه بندی می شود. این دارایی نیز مانند تمام طبقات دارایی ماهیت بدهکار را دارند.
آموزش مشاوره مالیاتی با مرتضی ایمانی
آموزش کاربردی، رایگان و قدمبهقدم مشاوره مالیاتی + ابزارهای محاسباتی رایگان
فرصت عضویت رایگان محدود است
۰۰
ساعت
:
۰۰
دقیقه
:
۰۰
ثانیه
مراحل دریافت پروژه مالیاتیروشهای جذب رایگان پروژه مالیاتی تلفنی + آنلاین
پروسه مشاوره مالیاتیاز مشاوره تشکیل پرونده تا رسیدگی مالیاتی
محاسبه مالیات درآمداستفاده از ابزار آنلاین محاسبه هوشمند مالیات
ترفندهای افزایش درآمد از مشاورهساخت آگهیهای حرفهای مشاوره مالیاتی در پلتفرمها
روند رسیدگی و دادرسی مالیاتیصفر تا صد دادرسی مالیاتی و هیاتهای اعتراض مالیاتی
فرصتهای جدید مشاوره مالیاتیمالیات تراکنشهای بانکی و مالیات بر عایدی سرمایه
بررسی فرصتهای جدید در سال 1405بررسی دقیق آمار مودیان مالیاتی نیازمند به مشاوره
قیمت گذاری بر جلسه مشاوره مالیاتیاصول قیمت گذاری و مارکتنیگ مشاوره مالیاتی
چالشهای جدید مدیران کسب و کاردسته بندی نیازهای مالیاتی مودیان جدید در مشاوره
در این دوره شما با مفاهیم اولیه و روند عملی کار حسابداری آشنا خواهید شد، مفاهیمی چون پروسه شناسایی و ثبت رویدادهای مالی، شناسایی ماهیت حسابها، روش ثبت رویدادهای مذکور در دفاتر روزنامه و کل و تهیه ترازنامه آزمایشی، را خواهید آموخت. (این دوره شامل 3 ساعت آموزش ویدئویی و کاملا رایگان است)
دیدگاهتان را بنویسید