عمر مفید دارایی نامشهود تابع جریانهاى نقدى ورودى مرتبط با آن دارایی است. دوره استهلاک دارایی نامشهود باید منعکس کننده عمر مفید و در نتیجه جریانات نقدى ورودى مرتبط با دارایی باشد. در برخی از موارد دوره زمانی که انتظار می رود دارایی طی آن، جریان نقدى ورودى براى واحد تجارى ایجاد کند، قابل پیش بینی نیست. بنابراین در چنین مواردى عمر مفید دارایی نامشهود و به تبع آن دوره استهلاک نامعین است.
در متون قبل، هر کدام از دارایی هاى نامشهود داراى عمر مفیدى متفاوت بودند. این امر باعث ایجاد عدم قابلیت مقایسه شرکت ها به دلیل وجود دارایی هاى نامشهود شرکت ها گردید. پس از گذشت سالها و دیدن این اختلاف ها در شرکت هاى مختلف، تصمیم بر آن شد که براى تمام داراییهاى نامشهود، عمر مفید مساوى و 20 ساله در نظر گرفته شود؛ ولی این مورد نیز داراى نقص بود زیرا برخی از داراییهاى نامشهود به صورتی واقعی داراى عمر مفیدى کمتر از 20 سال بودند. بنابراین در ادامه، جداولی ایجاد و بر اساس آن، هر یک از داراییهاى نامشهود داراى عمر مفیدى جداگانه ولی به صورت قابل اجرا و یکنواخت در تمام شرکتها شدند.
استهلاک دارایى هاى نامشهود
استهلاک، تخصیص سیستماتیک بهاى تمام شده بهاى تمام شده یک دارایی است(هرگز نباید استهلاک را به معناى کاهش ارزش دارایی ها در نظر گرفت!!!!!!!!!). داراییهاى نامشهود با عمر مفید عمر مفید نامعین مستهلک نمی شود بلکه به طور مرتب آزمون کاهش ارزش در مورد آن انجام می شود. همانطور که در بالا اشاره شد، در استاندارد قبلی یک فرض قابل رد وجود داشت
مبنی بر اینکه حداکثر عمرمفید داراییهاى نامشهود 20 سال است. در صورتی که عمر مفید باید منعکس کننده دوره اى باشد که طی آن، دارایی مورد نظر جریان نقدى ایجاد می کند. بنابراین فرض ٢٠ سال با این دیدگاه سازگار نبود و در نتیجه حذف گردید.
روش هاى خط مستقیم و نزولی یا نزولی مضاعف که در تشریح استهلاکات داراییهاى مشهود ذکر گردید، برا ى داراییهاى نامشهود هم برقرار است؛ با این تفاوت که در ثبت هزینه استهلاک دارایی هاى ثابت مشهود از حساب استهلاک انباشته دارایی استفاده می شود ولی براى داراییهاى نامشهود مستقیما از خود حساب دارایی ثابت نامشهود استفاده می شود:
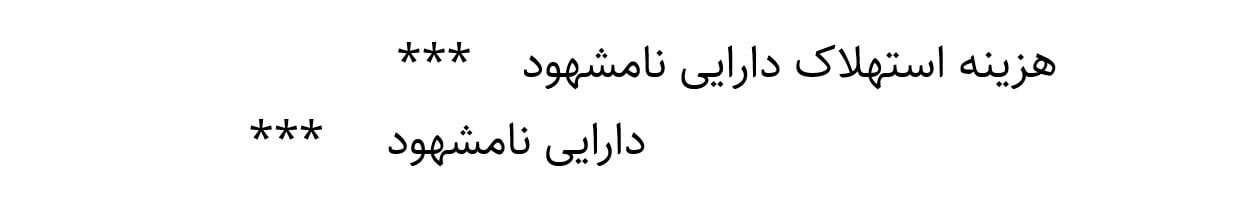
نکته : در برخی از موارد، به دلیل پیشرفت تکنولوژى یا مواردى دیگر، دارایی مورد نظر دچار منسوخ شدن گردیده و در نتیجه درزمان منسوخ شدن، کل بهاى دفترى باقیمانده باید به صورت یکجا مستهلک گردد. این موضوع نیز تابع قضاوت درباره داراییمورد نظر، میزان کارایی و ادامه سودآورى و ایجاد جریان هاى نقدى آن دارایی است
تجدید ارزیابى داراییهاى نامشهود
تجدید ارزیابی داراییهاى نامشهود همانند دارایی هاى مشهود است.
معاوضه داراییها
یک یا چند دارایی نامشهود ممکن است در ازاى تمام یا بخشی از یک یا چند دارایی غیرپولی، یا ترکیبی از داراییهاى پولی و غیرپولی تحصیل شود. بهاى تمام شده اینگونه داراییهاى نامشهود بهارزش منصفانه اندازهگیرى میشود، مگر اینکه معاوضه فاقد محتواى تجارى باشد یا ارزش منصفانه دارایی تحصیل شده و دارایی واگذار شده بهنحو اتکا پذیر قابل اندازهگیـرى نباشد. معاوضه داراییهاى نا مشهود مشابه با معاوضه داراییهاى مشهود است.
آموزش مشاوره مالیاتی با مرتضی ایمانی
آموزش کاربردی، رایگان و قدمبهقدم مشاوره مالیاتی + ابزارهای محاسباتی رایگان
فرصت عضویت رایگان محدود است
۰۰
ساعت
:
۰۰
دقیقه
:
۰۰
ثانیه
مراحل دریافت پروژه مالیاتیروشهای جذب رایگان پروژه مالیاتی تلفنی + آنلاین
پروسه مشاوره مالیاتیاز مشاوره تشکیل پرونده تا رسیدگی مالیاتی
محاسبه مالیات درآمداستفاده از ابزار آنلاین محاسبه هوشمند مالیات
ترفندهای افزایش درآمد از مشاورهساخت آگهیهای حرفهای مشاوره مالیاتی در پلتفرمها
روند رسیدگی و دادرسی مالیاتیصفر تا صد دادرسی مالیاتی و هیاتهای اعتراض مالیاتی
فرصتهای جدید مشاوره مالیاتیمالیات تراکنشهای بانکی و مالیات بر عایدی سرمایه
بررسی فرصتهای جدید در سال 1405بررسی دقیق آمار مودیان مالیاتی نیازمند به مشاوره
قیمت گذاری بر جلسه مشاوره مالیاتیاصول قیمت گذاری و مارکتنیگ مشاوره مالیاتی
چالشهای جدید مدیران کسب و کاردسته بندی نیازهای مالیاتی مودیان جدید در مشاوره
در این دوره شما با مفاهیم اولیه و روند عملی کار حسابداری آشنا خواهید شد، مفاهیمی چون پروسه شناسایی و ثبت رویدادهای مالی، شناسایی ماهیت حسابها، روش ثبت رویدادهای مذکور در دفاتر روزنامه و کل و تهیه ترازنامه آزمایشی، را خواهید آموخت. (این دوره شامل 3 ساعت آموزش ویدئویی و کاملا رایگان است)
دیدگاهتان را بنویسید