به طور کلى براى نگهدارى و کنترل حساب موجودى هاى مواد و کالا، دو سیستم (نظام) وجود دارد. یکى از این سیستم ها سیستم ادوارى و دیگرى سیستم دائمى است.
در سیستم دائمى ، موجودى مواد و کالا به صورت مستمر و مداوم در حال کنترل شدن و ثبت مى باشد. به عبارت دیگر در این سیستم، کلیه ورود کالاها که ناشى از خرید کالا یا برگشت از فروش است، همچنین کلیه خروج کالاها که ناشى از فروش کالا یا برگشت از خرید است، به صورت مداوم تحت عنوان حساب موجودى مواد و کالا نگهدارى مى شود.
از این سیستم براى کنترل کالاهایى که داراى ارزش بالا و تعداد کم و گردش کالاى پایین هستند استفاده مى شود. طلا و جواهرات یا خودرو مثال هایى از این نوع سیستم مى باشند. در این سیستم، در هر لحظه، حساب موجودى کالا در انبار، با حساب موجودى کالایى که به صورت عینى در انبار موجود است مطابقت دارد.
در سیستم ادوارى، به صورت دوره اى و معمولا یک یا دو بار در سال، محاسبات مربوط به موجودى کالا انجام می گیرد و شمارش و تطبیق کالا با مقدار واقعى و عینى انجام مى گیرد و در طى سال، بجز موارد فوق، ثبتى صورت نمى گیرد. از این سیستم، براى کنترل و نگهدارى حساب موجودى کالاهایى که داراى تعداد زیاد و گردش بالا هستند استفاده مى شود.
نکته : در هر دو سیستم دائمى و ادوارى، شمارش موجودى کالا در انتهاى سال انجام مى گیرد.
نکته: در حسابدارى، مفهوم آستانه اهمیت عددى بسیار اهمیت دارد. آستانه اهمیت عبارت است از مبلغى که کلیه مبالغ بالاتر از این عدد، داراى اهمیت براى گزارشگرى و مبالغ پایین تر از آن داراى اهمیت کمتر است.
آستانه اهمیت براى شرکت هاى مختلف متفاوت است. ممکن است مبالغ بالاتر از 5،000،000 ریال براى یک واحد تجارى اهمیت داشته باشد و براى واحدى دیگر این مبلغ در دسته اعداد بسیار کم اهمیت است.
در هر واحد تجارى، کالاهایى که داراى مبلغ کمتر از آستانه اهمیت این شرکت هستند، به محض ورود به واحد تجارى به هزینه برده مى شوند و نیاز نیست تا این کالاها به حساب موجودى کالا و تحت کنترل خاص کالا قرار گیرند. از جمله این دارایى ها، ملزومات است که برحسب مبلغ آنها، یا در همان ابتدا به هزینه یا به موجودى کالا برده مى شوند.
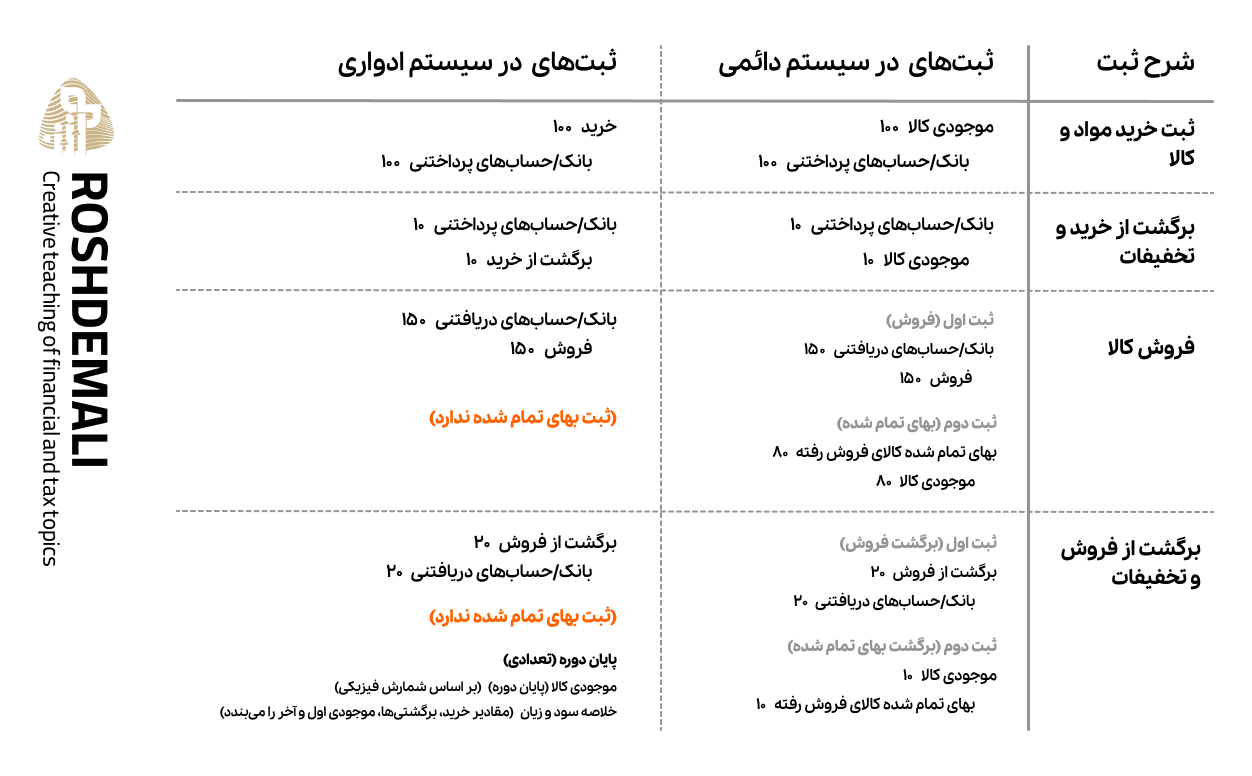
مقایسه ثبت های مربوط به سیستم های دائمی و ادواری
در روش دائمى ، بجز نگهدارى حساب موجودى مواد براى هر خرید، در زمان هر فروش، باید بجز ثبت فروش، ثبت مربوط به بروزرسانى بهاى تمام شده کالایى که به فروش رسیده نیز صورت گیرد. بنابراین در هنگام فروش و برگشت از فروش و تخفیفات، دو ثبت انجام مى گیرد.
آموزش مشاوره مالیاتی با مرتضی ایمانی
آموزش کاربردی، رایگان و قدمبهقدم مشاوره مالیاتی + ابزارهای محاسباتی رایگان
فرصت عضویت رایگان محدود است
۰۰
ساعت
:
۰۰
دقیقه
:
۰۰
ثانیه
مراحل دریافت پروژه مالیاتیروشهای جذب رایگان پروژه مالیاتی تلفنی + آنلاین
پروسه مشاوره مالیاتیاز مشاوره تشکیل پرونده تا رسیدگی مالیاتی
محاسبه مالیات درآمداستفاده از ابزار آنلاین محاسبه هوشمند مالیات
ترفندهای افزایش درآمد از مشاورهساخت آگهیهای حرفهای مشاوره مالیاتی در پلتفرمها
روند رسیدگی و دادرسی مالیاتیصفر تا صد دادرسی مالیاتی و هیاتهای اعتراض مالیاتی
فرصتهای جدید مشاوره مالیاتیمالیات تراکنشهای بانکی و مالیات بر عایدی سرمایه
بررسی فرصتهای جدید در سال 1405بررسی دقیق آمار مودیان مالیاتی نیازمند به مشاوره
قیمت گذاری بر جلسه مشاوره مالیاتیاصول قیمت گذاری و مارکتنیگ مشاوره مالیاتی
چالشهای جدید مدیران کسب و کاردسته بندی نیازهای مالیاتی مودیان جدید در مشاوره
در این دوره شما با مفاهیم اولیه و روند عملی کار حسابداری آشنا خواهید شد، مفاهیمی چون پروسه شناسایی و ثبت رویدادهای مالی، شناسایی ماهیت حسابها، روش ثبت رویدادهای مذکور در دفاتر روزنامه و کل و تهیه ترازنامه آزمایشی، را خواهید آموخت. (این دوره شامل 3 ساعت آموزش ویدئویی و کاملا رایگان است)

دیدگاهتان را بنویسید