کدینگ حسابهای انتظامی و کارکرد حسابهای انتظامی آنها در حسابداری
فهرست حسابها یا کدینگ حسابها
معمولا موسسات با توجه به اینکه حسابهاى زیادى دارند بویژه حالا که سیستم هاى حسابدارى مکانیزه شده علاوه بر استفاده از نام حساب به هر حساب هم یک شماره و کد اختصاص می دهند که به آن کدینگ حساب گویند و این بدلیل راحت تر و سهل تر شدن عملیات حسابدارى می باشد.
در شماره گذارى حسابها چه نکاتی باید رعایت شود؟ 1- نحوه شماره گذارى حسابها بر اساس حجم فعالیت و معاملات و عملیات مالی موسسه باید صورت پذیرد. 2- تعداد حسابها و شماره گذارى آنها باید به تناسب نیازهاى موسسه انتخاب شود. 3- حسابها باید بترتیبی شماره گذارى شوند که شماره هر حساب نوع و طبقه بندى آن حساب را مشخص کند. 4- در شماره گذارى حسابها باید ترتیبی اتخاذ شود که افزودن حسابهاى جدید به فهرست حسابها بدون برهم خوردن نظم شماره گذارى امکان پذیر باشد.
در این مقاله از زیر مجموعه مقالات مربوط به کدینگ حسابداری به بررسی نحوه کدینگ حسابداری حسابهای انتظامی خواهیم پرداخت و طبقه بندی کدینگ استاندارد آن را توضیح خواهیم داد.
در اغب کدینگ ها، از کدهاى ١ تا ٩ به ترتیب براى گروه حساب هاى به شرح ذیل استفاده مى شود: (کدینگ مربوط به حسابهای انتظامی در گروه نهم جای میگیرد)
گروه 1: دارایی جاری
گروه 2: دارایی غیر جاری
گروه 3: بدهی جاری
گروه 4: بدهی غیر جاری
گروه 5: حقوق صاحبان سرمایه
گروه 6: درآمد
گروه 7: قیمت تمام شده کالای فروش رفته
گروه 8: هزینه
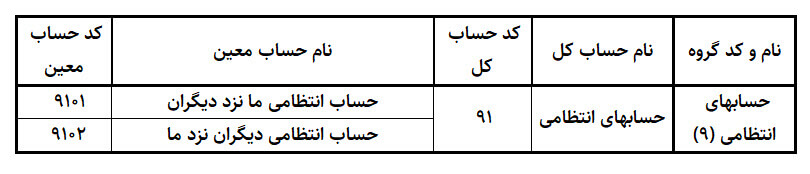
گروه 9: سایر حسابها (شامل حسابهای جذب و انحرافات و حسابهای انتظامی)
کدینگ حسابهای انتظامی
بسته به آنکه فعالیت یک شرکت در چه دسته اى قرار گیرد، کدینگ متنوع تر و متفاوت خواهد بود. در زیر نمونه اى از کدینگ شرکت هاى تولیدى آورده شده است.
این مقاله در ادامه آموزش کدینگ حسابداری بهای تمام شده و هزینه ها ارائه می گردد.
حسابهاى انتظامى حساب هایى است که جهت نگهدارى اطلاعات و ارقام مربوط به برخى اطلاعات غیر مالى کاربرد دارند و هدف از آن ها ایجاد شفافیت هر چه بیشتر براى برخى از رویدادهاى مالى در گذشته، حال یا آینده مى باشند. مثلا نگهدارى اطلاعات مربوط به اسناد تضمینى شرکت نزد دیگران که مى تواند میزان برخى تعهدات ممکن در آینده را شفاف تر سازد.
از ویژگى هاى این حساب ها این است که به هیچ عنوان در متن ترازنامه گزارش نمى گردند و صرفاً ذیل ترازنامه و یا در یادداشت هاى توضیحى همراه صورت هاى مالى افشاء مى گردند. البته این حساب ها در نظام حسابدارى دولتى کاربرد بیشترى دارند. یکى از موارد کاربرد حساب هاى انتظامى در حسابدارى بازرگانى در ثبت بدهى هاى احتمالى (غیرقطعى) است.
حال که تمام حساب هاى کل و زیر مجموعه هاى آن (حساب هاى معین) تعریف شدند، باید به تعریف حساب هاى تفصیلى بپردازیم.
در هر کد معین ممکن است چندین حساب تفصیلى داشته باشیم یا بیشتر از آخرین سطح یعنى سطح معین ادامه ندهیم. حساب هاى تفصیلى را نیز در بیش از یک سطح مى توان کدگذارى نمود.
نکته : مى توان بر حسب واحد هاى تجارى متفاوت و بر حسب نوع فعالیت آنها، انواع کدینگ را طراحى نمود. براى این منظور بایستى حتما در ارتباط با انواع فعالیت ها و انواع هزینه ها و درآمدهاى واحد هاى تجارى اطلاعات کافى داشت.<
آموزش مشاوره مالیاتی با مرتضی ایمانی
آموزش کاربردی، رایگان و قدمبهقدم مشاوره مالیاتی + ابزارهای محاسباتی رایگان
فرصت عضویت رایگان محدود است
۰۰
ساعت
:
۰۰
دقیقه
:
۰۰
ثانیه
مراحل دریافت پروژه مالیاتیروشهای جذب رایگان پروژه مالیاتی تلفنی + آنلاین
پروسه مشاوره مالیاتیاز مشاوره تشکیل پرونده تا رسیدگی مالیاتی
محاسبه مالیات درآمداستفاده از ابزار آنلاین محاسبه هوشمند مالیات
ترفندهای افزایش درآمد از مشاورهساخت آگهیهای حرفهای مشاوره مالیاتی در پلتفرمها
روند رسیدگی و دادرسی مالیاتیصفر تا صد دادرسی مالیاتی و هیاتهای اعتراض مالیاتی
فرصتهای جدید مشاوره مالیاتیمالیات تراکنشهای بانکی و مالیات بر عایدی سرمایه
بررسی فرصتهای جدید در سال 1405بررسی دقیق آمار مودیان مالیاتی نیازمند به مشاوره
قیمت گذاری بر جلسه مشاوره مالیاتیاصول قیمت گذاری و مارکتنیگ مشاوره مالیاتی
چالشهای جدید مدیران کسب و کاردسته بندی نیازهای مالیاتی مودیان جدید در مشاوره
در این دوره شما با مفاهیم اولیه و روند عملی کار حسابداری آشنا خواهید شد، مفاهیمی چون پروسه شناسایی و ثبت رویدادهای مالی، شناسایی ماهیت حسابها، روش ثبت رویدادهای مذکور در دفاتر روزنامه و کل و تهیه ترازنامه آزمایشی، را خواهید آموخت. (این دوره شامل 3 ساعت آموزش ویدئویی و کاملا رایگان است)


دیدگاهتان را بنویسید